


最新消息

美国全国商业经济协会(NABE)7月调查显示,27%的企业计划在未来六个月推迟招聘或投资,近六成受访经济学家将衰退视为未来一年的首要风险。尽管衰退担忧较5月有所缓解,但企业对政策不确定性和成本上升保持谨慎。

美国总统特朗普与欧盟委员会主席冯德莱恩在周日联合简报中宣布,双方已就贸易“框架”协议达成一致,计划将欧盟多数输美商品关税设为15%的统一税率,涵盖汽车、半导体和药品等。欧盟承诺三年内购买7500亿美元美国能源,并向美国投资6000亿美元。协议细节尚待敲定,最终实施时间未明确。

技术已成为企业运营的支柱,但许多公司在大型软件实施上投入巨资却未能实现转型目标。本文以一家预算超1亿美元的制造业客户为例,提出财务部门应作为主动合作伙伴,通过充分准备、面向未来设计和驱动变革三大策略,确保技术投资真正转化为运营提升和战略收益。

美国总统特朗普本月初签署的税收与支出法案,使2017年《减税与就业法案》中多项企业友好条款永久化,为企业税务规划提供了更可预期的政策环境。安永华盛顿委员会负责人Adam Francis指出,这一确定性是法案的重要成果,但税法简化仍显不足。法案还涉及个人所得税调整、跨国企业税制变化,以及一度引发争议的“报复性税收”条款的最终撤销。
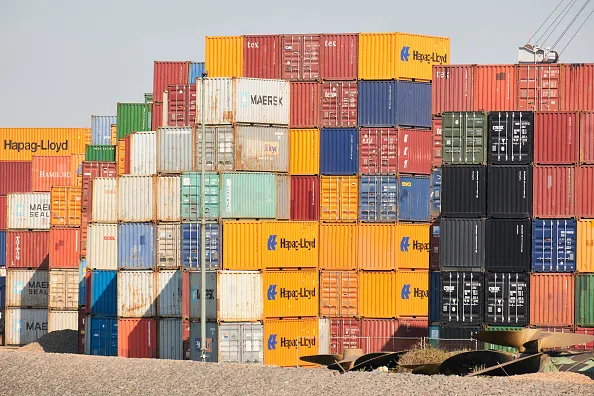
美联储最新研究指出,特朗普政府实施的高关税将显著推高美国企业的贸易合规成本,预计新增成本占商品价值的1.4%至2.5%,制造业年度总成本可能介于390亿至710亿美元。研究强调,复杂的原产地规则和行政负担是成本上升主因,并警告实际成本可能更高。

美国证券交易委员会(SEC)已请求第八巡回上诉法院继续审理针对其气候风险披露规则的合并诉讼,并作出裁决。该机构在7月23日提交的状态报告中表示,目前无意审查或重新考虑该规则,但未明确承诺若挑战方败诉,是否会维持并执行该规则。

Alphabet第二季度运营费用同比增长20%至261亿美元,首席财务官Anat Ashkenazi称主要驱动因素是与得州达成的14亿美元数据隐私和解费用。该和解创下州总检察长执行隐私法的最高赔偿纪录,同时公司仍面临美国司法部的反垄断拆分压力。

FASB于周三投票决定推进对会计准则编纂的30余项技术性修订,基于对先前提议的数十项议题的反馈。修订旨在澄清公司会计处理中的多项问题,包括持续经营亏损时的每股收益、超额库存股退休及特定租赁应收款。最终更新草案将交由员工起草,并在后续会议表决。修订预计对上市公司及其他实体自2026年12月15日后的年度报告期生效。

特斯拉CEO马斯克在周三财报电话会上警告,受《大美丽法案》中电动汽车相关条款及关税影响,公司可能面临数个“艰难季度”。CFO瓦伊巴夫·塔内贾指出,7,500美元税收抵免将于9月终止,关税成本环比增加约3亿美元。Q2总营收同比下降12%至225亿美元,净利润同比下降16%。

佛罗里达州盖恩斯维尔市长哈维·沃德表示,将依法配合州政府对该市支出的新一轮DOGE式审计。沃德强调,市政府过去两年已实施历史性债务削减计划并裁减超160个岗位,具备效率与韧性。此次审计由州长德桑蒂斯和州财务总监英戈利亚推动,盖恩斯维尔与布劳沃德县为首批被审查的地方政府。