


观点
Ardent Partners 提出的平均每张发票处理成本 9.84 美元、处理时间 8.2 天等应付账款基准,假设供应商基础规模可控,但对于需要向超过 10,000 家小型出版商付款的 ESBO Ltd. 而言,这些指标并不适用。作者分享了四点经验:成本按供应商计算,而非按发票计算;供应商赋能难以覆盖长尾供应商;支付碎片化的代价高于手续费;欺诈风险转移至供应商主数据。随着欧盟电子发票强制要求临近,首席财务官必须评估有多少支出位于长尾,并准备好开展去重供应商主数据、核验税号等缓慢而不起眼的工作。
大型企业已在人工智能上投入巨资,但如今首席财务官面临证明支出合理性的压力。纽约证券交易所和奥纬咨询论坛的一项调查显示,虽然75%的首席财务官计划增加人工智能支出,但只有6%认为引导人工智能投资是其创造企业价值的最佳方式。大多数公司仍在探索或试点人工智能,但约14%是规模化部署的人工智能领军者。掌握五项准则的首席财务官——将建设者与记分员分离、重新设计端到端流程、构建可累积的人工智能能力、确保公司拥有资产所有权、重新设计角色架构——将建立可持续的竞争优势。文章还强调了随着初级岗位减少,重建学徒机制的必要性。
每笔重大融资都存在两个交割日:一是融资文件签署日,二是利益相关方(贷款人、供应商、客户、投资者、董事、员工等)判断管理层能否成功执行交易之日。后者往往先于前者到来。在融资方案确定与交易完成之间,公司持续运营,披露期限临近,利益相关方的决策持续影响公司的财务灵活性。融资进展可能完全符合计划,但利益相关方的信心未必同步。本文以近期一次再融资为例,阐述CFO如何在交割前管理“现金”与“信心”两项关键资产,确保执行进度跑赢时间表。
财务规划常因忽略竞争对手的回应而失准。本文以案例说明,将竞争响应作为情景范围纳入预算,并建立持续的信号监测机制,可显著提升预测的准确性。
毕马威澳大利亚于周一宣布裁员360名员工和27名合伙人,约占其澳大利亚员工总数的5%。此举正值公司咨询收入下滑及客户数据泄露指控之际。2026财年收入下降1%至22.57亿澳元,咨询业务收入同比下滑近17%。CEO约翰·萨姆斯表示,裁员主要集中在咨询部门,并承认公司面临自身过失带来的挑战。公司计划在未来数月开展多项内外部审查,以推进整改并重建信任。
世邦魏理仕最新《科技人才评分报告》显示,2025年纽约都会区科技从业人数达394,300人,首次超越旧金山湾区的375,730人,成为美国最大科技人才市场。AI岗位增长45%,金融业与科技公司人才竞争加剧。
截至8月21日当周,多家企业公布首席财务官人事调整。Aon原CFO Edmund Reese离职,Nadin Virani接任临时CFO;Baxter任命John Rogers为新任CFO,10月1日生效;Boston Beer的Diego Reynoso将转投Ingredion;Klarna的Niclas Neglén计划于2027年初卸任;GE HealthCare与Xylem分别确认William Grogan和Andrea van der Berg的CFO任命;Coty、Edible Garden及84 Lumber亦宣布新任财务负责人。
金融AI项目失败常因数据规模超出模型处理能力,导致错误答案。本文分析原因并提出四项原则与三个采购前必问问题。
美国上市公司数量从约8000家降至不足4000家,但中小市值公司并未因此更易获得资本关注,反而面临估值折价加剧、分析师覆盖不足、竞争格局剧变等挑战。本文基于T. Rowe Price、Federated Hermes、美银、巴克莱等机构数据,剖析估值差距的成因,并提出CFO应通过诊断驱动因素、制定路线图、强化投资者关系沟通等系统性举措来应对。
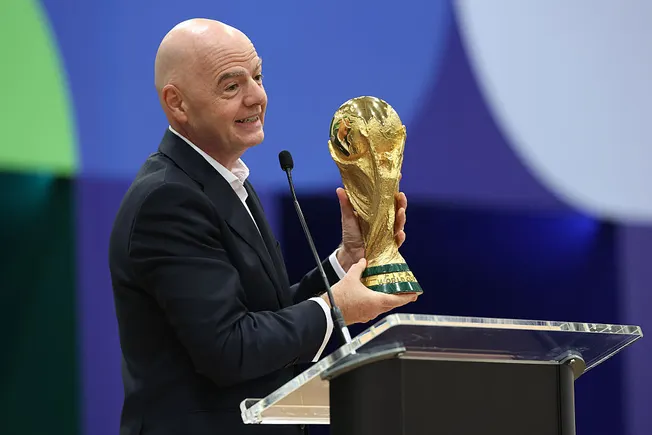
FIFA主席因凡蒂诺提出的200亿美元商业权益出售计划在四天内夭折。本文通过财务分析揭示,该计划的核心缺陷在于融资用途——将42亿美元投资者资金直接分配给211个会员协会作为投票对价,而非用于实际建设。文章强调,任何称职的CFO都能从条款表中迅速识别这一致命问题,并总结了三条财务教训。