


观点
资本约束期或将结束,私募股权管道正在积累、战略收购方重启对话、再融资讨论重新成形。但流动性不会自动创造价值,它只会放大既有基础。CFO应提前回答:若新资本明日到位,将投向何处?领导层能否在24至36个月内就关键举措达成一致,并以可信建模支撑决策?

insightsoftware 公司 CFO Josh Schauer 撰文指出,财务行业正处于 AI 重塑的拐点,但仅 39% 的财务团队对实际使用 AI 有信心。他结合自身从 2022 年轻度试用 ChatGPT 到将其作为思想伙伴的转变,阐述 AI 在提升效率、释放人力方面的价值,同时强调人类判断、伦理与问责不可替代。文章还分享了作为 CFO 在评估 AI 投资时面临的 ROI 量化挑战与治理思考。
面对2025年以来针对加拿大、墨西哥和中国的关税措施,出口企业正通过回流生产、更换国内供应商等方式应对压力。然而,这些运营决策可能意外解锁了IC-DISC税收优惠资格。本文阐述了IC-DISC如何将出口收入从普通税率转为优惠股息税率,带来5.8至13.2个百分点的永久性联邦税收节省,并分析了在最高法院2026年2月裁定后的合规与战略考量。

CFO的角色正从传统财务报告转向前瞻性价值创造。Gartner数据显示,76%的CFO已开始主导或共同主导企业数据与分析战略;Tipalti调研表明74%的财务团队被赋予更多战略职责;德勤CFO Signals调查则显示50%的财务负责人将数字化转型列为2026年头号要务。文章提出,财务领导者需以数据完整性为基座、重构人才结构、以战略信念引领并精炼商业叙事,方能胜任这一角色跃迁。
自保型健康计划正成为企业控制医疗成本的重要选项,但其本质是从购买保险转向运营一项健康计划。财务部门需直面现金流波动、储备金策略、员工成本分担、HIPAA合规及多供应商对账等全新职责。本文基于Ahola公司总裁兼CFO Michael Paull的行业观察,梳理财务在自保模式下的核心工作与潜在收益。

AI项目失败常源于数据准备不足,而非算法问题。Runway CEO Siqi Chen指出,CFO凭借对数据触点的全面视野,应主导数据治理。本文提出六项具体行动:绘制数据使用图谱、设立数据管家、明确数据定义、优先整合关键数据、促进跨部门数据流通,以及建立持续优化机制,以确保AI建立在坚实的数据地基上。
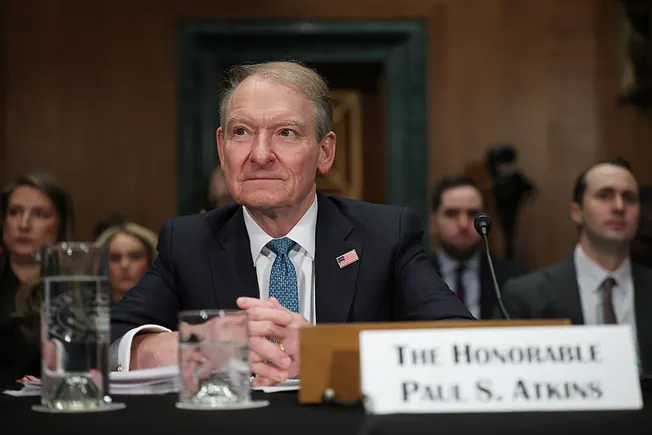
CFA Institute高级金融报告政策主管Sandy Peters撰文指出,美国SEC主席Paul Atkins重提“披露过载”叙事,但在AI重塑信息生产与消费的当下,该叙事缺乏技术视角与实证支撑。文章质疑SEC以页数衡量披露负担、主张削减披露以增加上市公司数量的逻辑,并列出SEC在发布概念稿前必须回答的系列问题。

审计行业正进入由人工智能驱动的根本性变革时代。Trullion CEO Artie Minson指出,2026年AI将重塑审计工作的五大核心环节:从客户文档中手动提取数据、跨工作底稿重新格式化数据、搜索电子邮件获取审计证据、以抽样作为约束条件,以及应对客户结账延迟带来的时间压缩。这些变革有望提升利润率、改善客户体验、提高准确性,并为年轻专业人士创造更有意义的工作内容。
APQC研究显示,尽管网络风险认知度较高,但多数企业仍将其置于企业风险管理(ERM)之外,导致风险可见性不足、决策迟缓。本文基于全球5000家企业的数据,指出仅41%的组织实现有意义的整合,23%对供应商采用统一风险管理。CFO可通过四项杠杆——治理嵌入、财务化表达、流程融合与生态延伸——推动网络风险成为企业级责任,提升组织韧性。
每年超级碗前夕,CFO都会面临CMO提出的800万美元广告预算申请。本文作者Jason Hershman以财务视角拆解这笔投入的真实成本——媒体购买之外还有制作、明星、法律及后续数字营销费用,总投入常在1500万至5000万美元之间。文章提出四个关键问题、三步盈亏平衡测算方法,并讨论机会成本与衡量指标,帮助财务决策者理性评估超级碗广告的真实回报。