


深度探索
来自我们记者的行业洞察
可扩展商业报告语言(XBRL)自2008年被美国证券交易委员会(SEC)采用以来,已成为上市公司、共同基金和信用评级机构提交财务报告的标准化格式。随着该技术应用日趋成熟,监管机构和投资者对数据准确性的关注度持续上升。专家警告,标记错误可能损害公司信誉,并建议企业加强内部控制和审查流程。
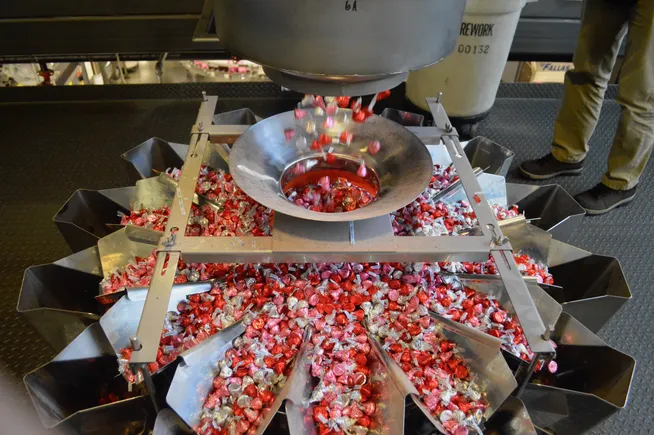
食品行业并购浪潮中,小型公司如何定位自身以吸引巨头?本文结合Hershey收购Amplify、Kellogg收购RXBar等案例,以及多位财务高管的实战经验,为CFO提供被收购前的战略准备指南。
商誉减值会计准则最新修订(ASU 2017-04)已分阶段生效,取消了原有的两步法中的第二步,改为基于报告单元账面价值与公允价值差额直接确认减值。新规简化了流程,但对企业战略规划、披露和审计沟通提出新要求。本文结合专家观点,建议CFO尽早启动测试、回溯历史数据、参考早期采用者披露,并与审计师及审计委员会保持密切协作。
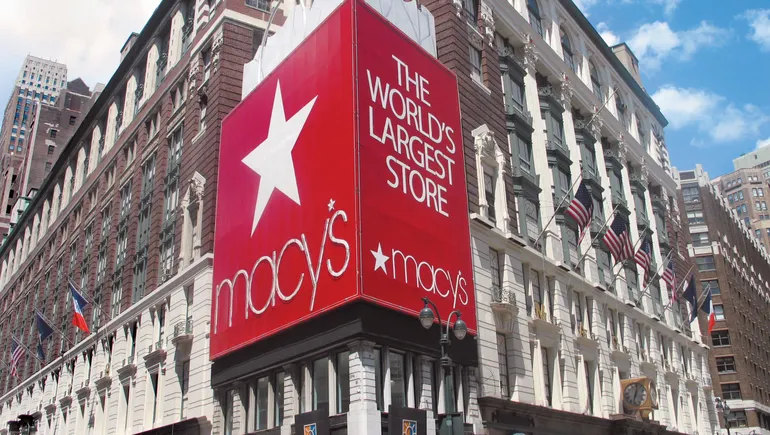
新信用损失会计准则(CECL)要求银行基于贷款全生命周期预估损失计提准备金,改变了以往仅针对已出现问题的贷款且期限通常为12个月的做法。摩根士丹利分析师认为,这一变化将增加银行准备金计提的波动性,推高新增贷款成本,尤其对依赖店内信用卡的零售商(如梅西百货、科尔士、诺德斯特龙)造成冲击。大型银行已于2020年实施该准则,社区银行和信用合作社延至2023年。银行业团体曾试图推迟或修改准则,但仅获得部分延期。
零售业CFO在预测需求时常犯三大错误:采用静态预测、激励机制与预测目标冲突、以及缺乏实时数据共享。这些失误导致库存失衡和销售损失。专家建议转向滚动预测、调整激励结构并采用云端数据平台。
一家烈酒公司因产品畅销而频繁低估需求,导致缺货损失。顾问Brian Kalish建议其采用滚动12个月预测并每季度更新,以更准确地把握市场动态。本文详细介绍了转型过程、挑战及人才管理要点。

2019年生物制药行业破产申请数量上升,专家警告财务、法律及政治压力或致更多企业倒下。

植物肉被视为食品行业的颠覆者,Beyond Meat与Impossible Foods引领风潮,但高估值与亏损并存。本文从财务角度审视其市场前景、成本结构与竞争压力,评估其经济可行性。


五年前,马里兰州一家快速成长的生物技术公司从全额保险转向自保型健康保险,五年节省近40万美元。专家Casey Nunneker指出,自保模式并非适合所有企业,但100人以上企业应至少了解其机制。通过数据驱动决策、设定止损限额和补充保险,企业可将年度保费涨幅从8%-9%降至5%左右,同时提升员工福利透明度。