


合规

IANS Research与Artico Search联合发布的报告指出,受经济不确定性影响,2025年网络安全预算增速放缓,占IT预算比例下降。尽管网络风险被视为企业前五大风险之一,但多数CISO未能获得与安全范围扩大相匹配的预算增长。

FASB于周三发布一项GAAP会计准则更新,针对Topic 326和Topic 606下的应收账款及合同资产,引入“实务便捷方法”,允许实体假设当前条件在资产剩余存续期内不变,并允许私营实体在估计中考虑资产负债表日后可能发生的收款活动。此举旨在减少企业估计信用损失的时间和精力,同时保持对投资者的决策有用信息。

德勤2025年Q2北美信号调查发现,23%的CFO预计其财务部门将在两年内接受加密货币支付或购买此类资产作为投资,营收100亿美元以上企业的这一比例达39%。稳定币被视为实际切入点,仅1%的CFO不打算长期使用。监管方面,GENIUS法案已签署,CLARITY法案等正在推进。

特朗普政府7月23日发布的AI行动计划允许联邦机构以州AI法规“繁重”为由拒绝拨付资金,但未界定何为“繁重”或哪些资金受影响。法律专家认为此举可能面临诉讼,并引发合规不确定性。

美国总统特朗普与欧盟委员会主席冯德莱恩在周日联合简报中宣布,双方已就贸易“框架”协议达成一致,计划将欧盟多数输美商品关税设为15%的统一税率,涵盖汽车、半导体和药品等。欧盟承诺三年内购买7500亿美元美国能源,并向美国投资6000亿美元。协议细节尚待敲定,最终实施时间未明确。

美国总统特朗普本月初签署的税收与支出法案,使2017年《减税与就业法案》中多项企业友好条款永久化,为企业税务规划提供了更可预期的政策环境。安永华盛顿委员会负责人Adam Francis指出,这一确定性是法案的重要成果,但税法简化仍显不足。法案还涉及个人所得税调整、跨国企业税制变化,以及一度引发争议的“报复性税收”条款的最终撤销。
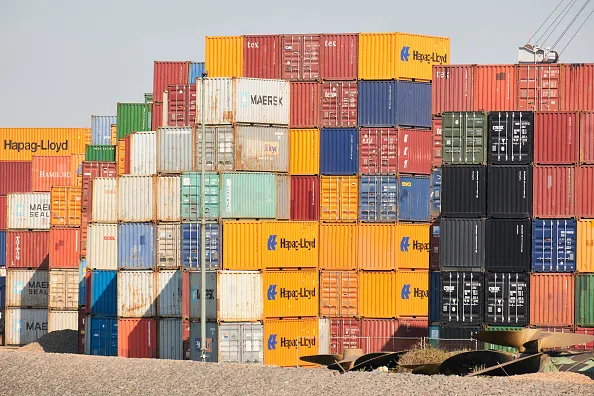
美联储最新研究指出,特朗普政府实施的高关税将显著推高美国企业的贸易合规成本,预计新增成本占商品价值的1.4%至2.5%,制造业年度总成本可能介于390亿至710亿美元。研究强调,复杂的原产地规则和行政负担是成本上升主因,并警告实际成本可能更高。

美国证券交易委员会(SEC)已请求第八巡回上诉法院继续审理针对其气候风险披露规则的合并诉讼,并作出裁决。该机构在7月23日提交的状态报告中表示,目前无意审查或重新考虑该规则,但未明确承诺若挑战方败诉,是否会维持并执行该规则。

FASB于周三投票决定推进对会计准则编纂的30余项技术性修订,基于对先前提议的数十项议题的反馈。修订旨在澄清公司会计处理中的多项问题,包括持续经营亏损时的每股收益、超额库存股退休及特定租赁应收款。最终更新草案将交由员工起草,并在后续会议表决。修订预计对上市公司及其他实体自2026年12月15日后的年度报告期生效。

佛罗里达州盖恩斯维尔市长哈维·沃德表示,将依法配合州政府对该市支出的新一轮DOGE式审计。沃德强调,市政府过去两年已实施历史性债务削减计划并裁减超160个岗位,具备效率与韧性。此次审计由州长德桑蒂斯和州财务总监英戈利亚推动,盖恩斯维尔与布劳沃德县为首批被审查的地方政府。